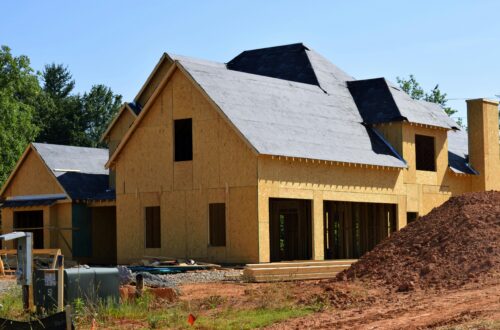
A készházak hitelezése alapjaiban különbözik a hagyományos téglaházak finanszírozási gyakorlatától. Míg egy téglaháznál a bank folyamatosan, a telken már elkészült és ellenőrzött építési szakaszok után utalja a hitelösszeget, a készházaknál a gyártási költségek jelentős része már azelőtt felmerül a gyárban, hogy a telken akár egyetlen fanelemet vagy panelt felállítanának. A sikeres banki folyamathoz elengedhetetlen a megfelelő kivitelezői tanúsítványok megléte, a saját erő stratégiai időzítése, valamint a banki értékbecslési szakaszok pontos hozzáigazítása a rendkívül gyors helyszíni szerkezetszereléshez.
Miben tér el a készház hitelezése a hagyományos építési hiteltől?
A finanszírozási nehézségek döntő többsége egy jogi és műszaki sajátosságból adódik. A banki jelzálogjog kizárólag ingatlanra jegyezhető be. Amíg a készház elemei a gyártócsarnokban készülnek, jogilag ingóságnak minősülnek, amelyekre a pénzintézetek nem tudnak és nem is fognak fedezeti jogot alapítani. Ezért a bank nem tud előre finanszírozni olyan szerkezeti elemeket, amelyek még nincsenek beépítve a megjelölt építési telken.
A hagyományos építkezéseknél az alaptól a tetőig fokozatosan, hónapok alatt alakul ki az épület értéke. A hitelintézet műszaki ellenőre minden egyes szakasz végén megvizsgálja az elkészült falakat, és a bank ez alapján szabadítja fel a következő hitelrészletet. A készházak esetében viszont a gyári előregyártás szakasza alatt a telken legfeljebb az alapozás látható, miközben a kivitelező már a teljes épületanyag jelentős részét megmunkálta és előkészítette.
Ebből adódóan a saját erő felhasználásának kulcsszerepe van. A megrendelőnek a saját tőkéjéből kell finanszíroznia a kezdeti gyári előlegeket, az alapozási munkálatokat és az elemek legyártását. A banki hitelkeret általában csak akkor válik lehívhatóvá, amikor a legyártott elemek megérkeznek a helyszínre, és a szerkezetépítés eléri a bank által meghatározott műszaki készültségi szintet.
A másik kritikus tényező az időzítés. A készházak helyszíni szerelése nem hónapokig, hanem gyakran csak néhány napig vagy hétig tart. A banki értékbecslő helyszíni szemléjét és a belső bírálati folyamatokat pontosan hozzá kell igazítani ehhez a felgyorsult ütemhez, máskülönben a kivitelezés megállhat a folyósítási csúszások miatt.
Milyen igazolások és tanúsítványok kellenek a banki jóváhagyáshoz?
Mivel a kockázatelbírálás során a bank nem egy hagyományos, helyszínen épülő házat vizsgál, kiemelt figyelmet fordít a kivitelező műszaki megfelelőségére és az alkalmazott technológia igazolásaira. Tanúsítványok nélkül a legtöbb pénzintézet azonnal elutasítja a hitelkérelmet.
- ÉME, ETA és NMÉ dokumentumok: A gyártónak rendelkeznie kell Építőipari Műszaki Engedéllyel (ÉME), Európai Műszaki Értékeléssel (ETA) vagy Nemzeti Műszaki Értékeléssel (NMÉ). Ezek a dokumentumok szavatolják, hogy az alkalmazott építési rendszer megfelel a szabványoknak és a magyarországi építési előírásoknak.
- MAKÉSZ védjegy: A Magyar Készház Egyesület (MAKÉSZ) által kibocsátott védjegy vagy minősítés kiemelt pozitívumot jelent a banki kockázatkezelőknél. Ez igazolja, hogy a gyártó átlátható, minősített technológiával dolgozik, és pénzügyileg is stabil piaci szereplő.
- Részletes költségvetés és műszaki tartalom: A banki értékbecslés alapja a végleges, tételes műszaki leírás. Ennek pontosan tartalmaznia kell a felhasznált anyagok specifikációját, a szigetelési értékeket, a gépészeti rendszereket és a készültségi fokokhoz rendelt számszerűsített költségeket.
A banki jogászok a kivitelezési szerződést is szigorúan ellenőrzik. Különösen vizsgálják az elszámolási mérföldköveket, a tulajdonjog átruházásának pillanatát, valamint azt, hogy a szerződéses fizetési ütemezés összhangban van-e a bank saját belső folyósítási szabályzatával.
Szakaszos finanszírozás a gyakorlatban: A fogadószinttől a kulcsrakész állapotig
A készházak hitelezése során a bank nem egyösszegben utal, hanem előre meghatározott és ellenőrzött szakaszokban. A folyamat általában három fő finanszírozási mérföldkő köré szerveződik.
| Mérföldkő | Műszaki tartalom | Finanszírozási forrás |
|---|---|---|
| 1. Fogadószint | Telek, földmunkák, sávalap vagy lemezalap elkészülte. | Saját erő + esetleges első banki részlet. |
| 2. Szerkezetkész állapot | Szerkezeti elemek felállítása, tetőfedés, külső nyílászárók. | Banki hitel első vagy második fő részlete. |
| 3. Kulcsrakész befejezés | Gépészet, belső szakipari munkák, burkolatok, használatbavétel. | Fennmaradó banki hitelkeret és támogatások. |
Az első mérföldkő a fogadószint elkészülte. A telken meglévő alapozást a banki értékbecslő a helyszínen ellenőrzi. Ezen a ponton a telek értéke és az elkészült alap adja a kezdeti fedezetet. Ha a saját erőből finanszíroztuk az alapozást és a gyári előleget, a bank a szerkezetkész állapot elérésekor utalja az első nagyobb hitelösszeget.
A második mérföldkő a szerkezetkész vagy tető alatti állapot. Mivel a készházak elemei napok alatt a helyükre kerülnek, az épület szerkezete, a tető és a külső nyílászárók rendkívül gyorsan zárt egészet alkotnak. A bank értékbecslője ekkor ismét kiszáll, felméri a megvalósult készültséget, és elrendeli a következő részlet utalását.
A harmadik szakasz a belső gépészeti, villanyszerelési és szakipari munkák elvégzése, egészen a kulcsrakész állapotig. Az utolsó hitelrészlet folyósítása általában a használatbavételi engedély vagy a tudomásulvételi hallgatás megadása, valamint a végleges értékbecslés után történik meg.
Kiemelten fontos a tartalékképezés. A járulékos költségek — mint a közműbekötések, a tereprendezés vagy az esetleges műszaki módosítások — váratlan kiadásokat okozhatnak. A teljes költségvetés legalább 5-10%-át célszerű likvid tartalékként kezelni, amelyet nem kötünk le a fix kivitelezési szerződésben.
Állami támogatások és kedvezményes hitelek bevonása
Új építésű készházak esetén széles körben kihasználhatók a különféle állami támogatások és kedvezményes kamatozású hitelek. Ugyanakkor az állami konstrukciók szabályrendszere és a banki bírálat találkozása pontos tervezést igényel.
Az állami támogatások és a támogatott hitelek — mint például az Otthon Start Hitel vagy más kedvezményes konstrukciók — szigorú energetikai és műszaki minimálkövetelményeket támasztanak az új építésű ingatlanokkal szemben. A korszerű készházak hőszigetelési tulajdonságai és energiatakarékos gépészeti rendszerei többnyire könnyen teljesítik ezeket az elvárásokat, de az igazoló dokumentációt a banki benyújtás előtt pontosan elő kell készíteni.
Az állami támogatások lehívási szakaszait kötelező összehangolni a kivitelező fizetési ütemezésével. Sok esetben a támogatásösszeg folyósítása utólag, egy meghatározott készültségi fok igazolása után történhet meg. Ha a kivitelező előleget kér a gyári munkák megkezdéséhez, ezt a résösszeget nem lehet közvetlenül az állami támogatásból fedezni; erre a szakaszra a saját erőt vagy az áthidaló kereskedelmi hitelkeretet kell felhasználni.
Mire figyelj a szerződéskötéskor? Pénzügyi biztonság a folyamat során
A pénzügyi kiszámíthatóság érdekében a kivitelezési szerződésnek védelmet kell nyújtania a megrendelő számára. Két kulcsfontosságú elemet kell rögzíteni az írásos megállapodásban:
Az első az árgarancia. Mivel a gyári előregyártás és a helyszíni kivitelezés között hónapok telhetnek el, a Szerződésben rögzíteni kell, hogy az alapanyagárak esetleges emelkedését a gyártó nem háríthatja át egyoldalúan a megrendelőre. A banki hitelbírálat a fix költségvetésen alapul; ha a kivitelező időközben árat emel, a bank nem fogja automatikusan megemelni a jóváhagyott hitelösszeget.
A második tényező a kötbér és a határidők pontos szabályozása. A csúszások nemcsak az költözést halasztják el, hanem a banki hitelkeret rendelkezésre állási idejének lejártához is vezethetnek, ami díjköteles hosszabbítást vagy a hitelintézeti jóváhagyás újrabírálatát vonhatja maga után.
A fizetési ütemezés szinkronizálása elengedhetetlen: a kivitelező által kért részleteknek és határidőknek illeszkedniük kell a bank által előírt folyósítási feltételekhez. Ha a gyártó olyan készültségi foknál vár el kifizetést, amelyet a banki értékbecslő még nem tud igazolni, likviditási hiány keletkezik.
A tudatos pénzügyi felkészülés a sikeres otthonteremtés elengedhetetlen alapja. Ha szeretne átfogóbb képet kapni arról, miként illeszkedik ez a döntési folyamat a teljes építkezési koncepcióba, tekintse meg átfogó írásunkat a készház melletti elköteleződésről.